Algunos brókers pueden pagarnos una tarifa fija o por cada cuenta abierta. Divulgación de anunciantes.
Contenidos
¿Es legal el trading en República Dominicana?
Este sitio no comprobó si la Superintendencia del Mercado de Valores (SIMV) autoriza o prohíbe operar forex o CFD desde la República Dominicana. La Ley 249-17, del 19 de diciembre de 2017, se aplica a valores de oferta pública que se oferten o negocien en el territorio nacional, y no dice si un CFD o un contrato de forex con una firma extranjera es tal valor. El artículo 48 hace a la SIMV la única facultada para autorizar ofertas públicas de valores, y el artículo 155 reserva la intermediación de valores a los intermediarios de valores inscritos. El artículo 336 califica como infracción muy grave realizar actividades del mercado de valores sin autorización de la Superintendencia, y el artículo 351 lo eleva a delito; ambos apuntan a quien presta el servicio, no al cliente. Ningún texto revisado de la SIMV trata los CFD ni el caso de un residente que opera por iniciativa propia con una firma del exterior (no verificado). En otros países de la región el regulador local sí ha publicado textos sobre el forex, y para ese marco general consulte la legalidad del trading en cada país de la región.
Lo que dice la SIMV sobre forex y CFD
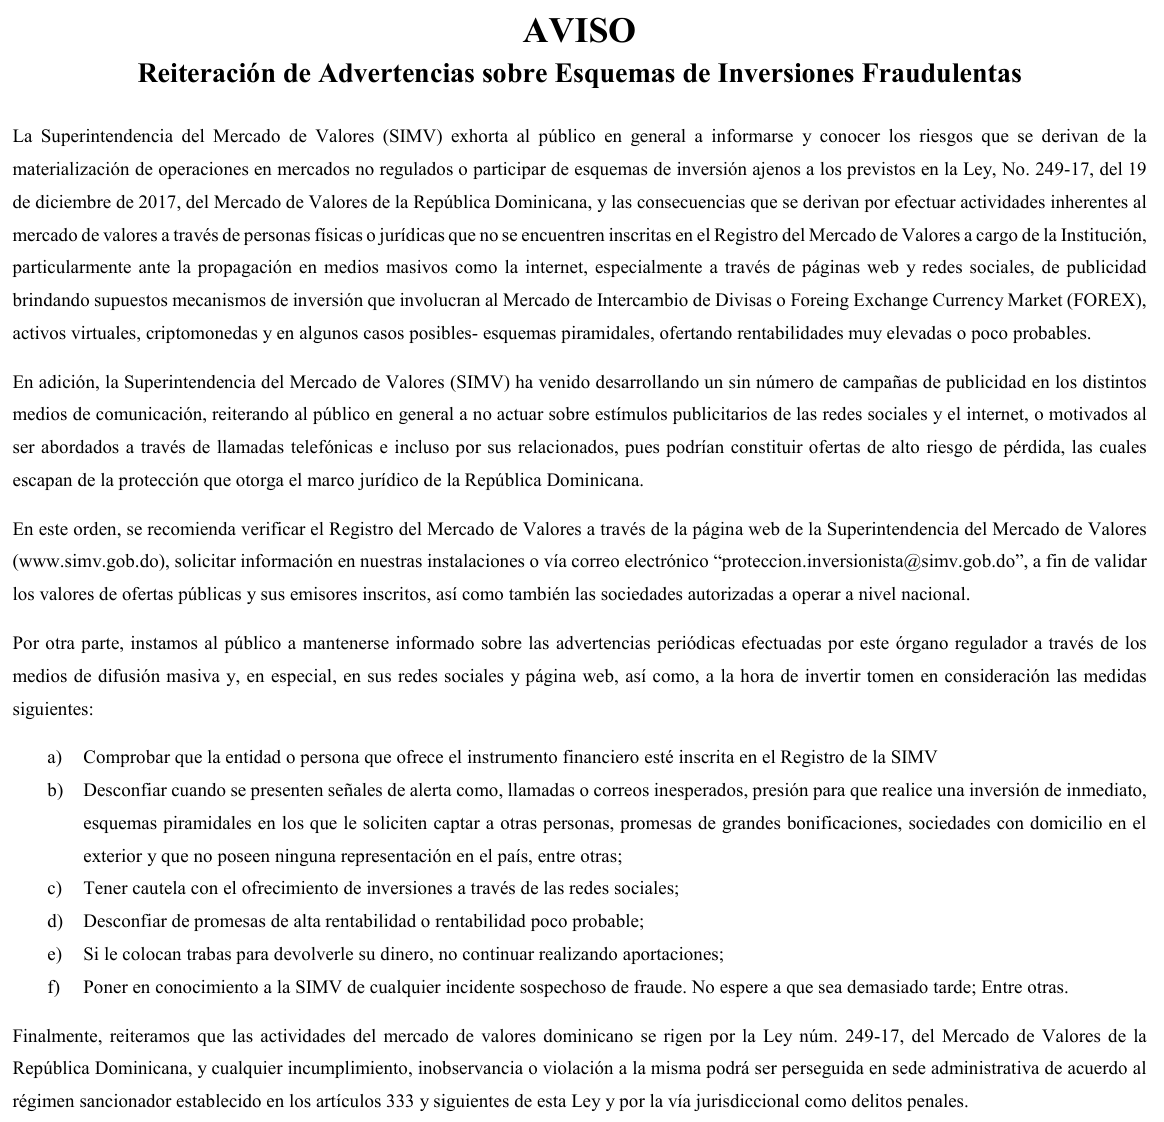
La SIMV publica sus avisos en la página Advertencias al Público Inversionista, leída el 15 de noviembre de 2026, que agrupa los avisos por año. Su Reiteración de Advertencias sobre Esquemas de Inversiones Fraudulentas, fechada el 23 de febrero de 2023, advierte sobre publicidad de supuestos mecanismos de inversión que involucran al FOREX, activos virtuales y criptomonedas, con rentabilidades muy elevadas o poco probables. Ese aviso recomienda comprobar que la entidad o persona que ofrece el instrumento financiero esté inscrita en el Registro de la SIMV. Entre sus señales de alerta lista a sociedades con domicilio en el exterior que no poseen ninguna representación en el país. Un aviso fechado el 22 de mayo de 2026 señala que una entidad no se encuentra autorizada para realizar funciones propias de participantes del mercado de valores en la República Dominicana, y aclara que la información se limita a su estado jurídico dentro de ese mercado. Ninguna página revisada de la SIMV trata los CFD.
Regulador en República Dominicana
La Superintendencia del Mercado de Valores (SIMV) supervisa el mercado de valores de la República Dominicana conforme a la Ley 249-17, del 19 de diciembre de 2017. La SIMV es contexto del país y no autoriza a ninguna de las firmas del exterior de las que trata este sitio. Supervisa los valores de oferta pública, a los intermediarios de valores inscritos y las ofertas que el artículo 48 la faculta a autorizar en todo el territorio nacional. Ningún texto de la SIMV revisado por este sitio dice si sus reglas alcanzan a una firma del exterior que atiende a un residente por internet (no verificado). La protección del lector depende de la entidad con la que firma y del regulador que la licenció; la licencia de otra entidad del grupo, en otro país, no la sustituye.
Moneda en República Dominicana
El artículo 229 de la Constitución, en la edición del Tribunal Constitucional fechada el 27 de octubre de 2024, declara que la unidad monetaria nacional es el Peso Dominicano. La Ley 183-02 establece en su artículo 28 que el régimen cambiario estará basado en la libre convertibilidad de la moneda nacional con otras divisas. Este sitio leyó esa norma en una copia alojada por la SIMV el 15 de noviembre de 2026.
Horario del mercado forex en República Dominicana
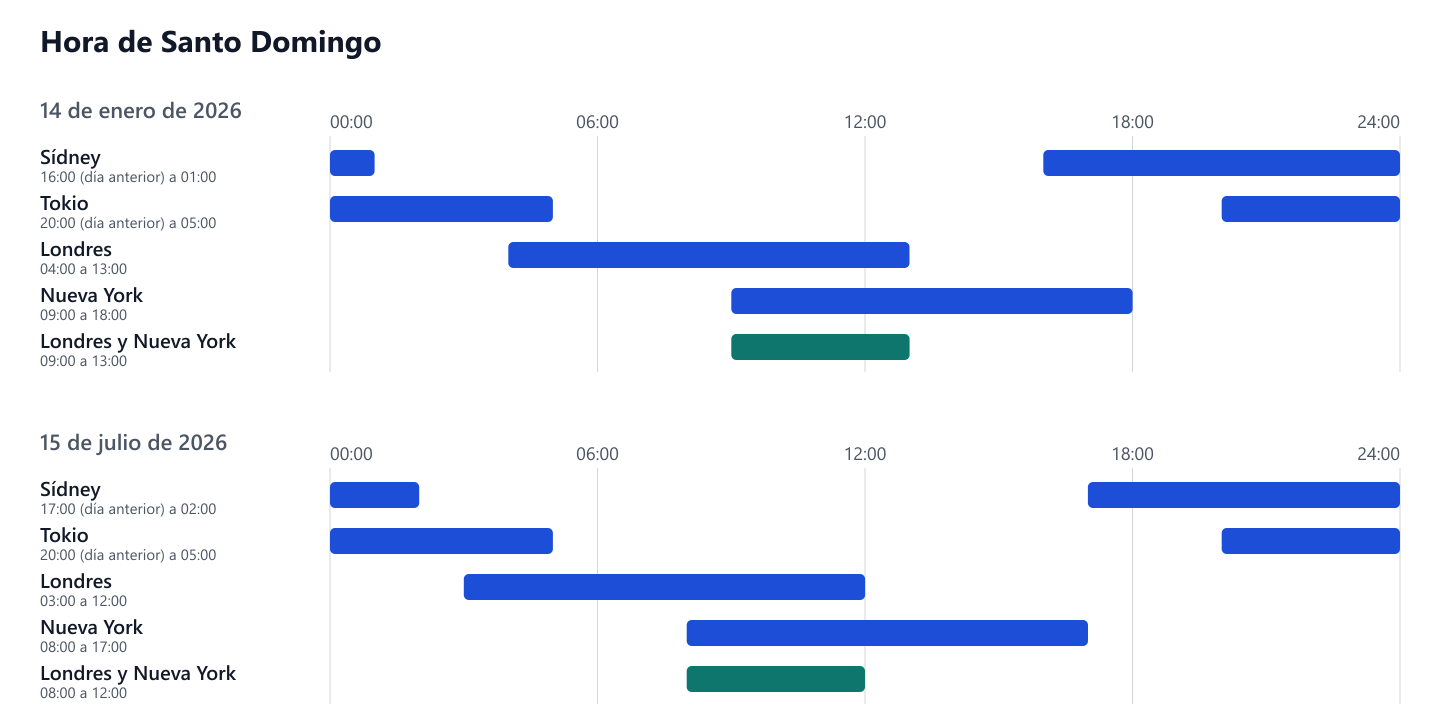
La tabla da las sesiones en hora de Santo Domingo en dos fechas de referencia, el 14 de enero de 2026 y el 15 de julio de 2026, porque varias plazas cambian de hora en verano y Tokio no. Londres y Nueva York coinciden en pantalla de 09:00 a 13:00 el 14 de enero de 2026 y de 08:00 a 12:00 el 15 de julio de 2026. No hay calendario de feriados.
Hora de Santo Domingo
Ver el reloj en hora de Santo Domingo| Sesión | 14 de enero de 2026 | 15 de julio de 2026 |
|---|---|---|
| Sídney | 16:00 (día anterior) a 01:00 | 17:00 (día anterior) a 02:00 |
| Tokio | 20:00 (día anterior) a 05:00 | 20:00 (día anterior) a 05:00 |
| Londres | 04:00 a 13:00 | 03:00 a 12:00 |
| Nueva York | 09:00 a 18:00 | 08:00 a 17:00 |
| Londres y Nueva York a la vez | 09:00 a 13:00 | 08:00 a 12:00 |
Impuestos en República Dominicana
El artículo 269 del Código Tributario, Ley 11-92 del 16 de mayo de 1992, grava a los residentes sobre sus rentas de fuente dominicana y de fuentes fuera de la República Dominicana proveniente de inversiones y ganancias financieras. La página del impuesto sobre la renta de la DGII, leída el 15 de noviembre de 2026, repite esa regla en su apartado sobre quiénes pagan el impuesto. La Guía 9 de la DGII, de junio de 2026 y leída el 15 de noviembre de 2026, indica que las personas físicas con múltiples ingresos, ya sea por inversiones, ganancias financieras o servicios de asistencia técnica en el exterior, presentan la declaración jurada IR-1 a más tardar el 31 de marzo de cada año. El artículo 316 del mismo código permite acreditar los impuestos a la renta efectivamente pagados en el exterior, hasta el monto del impuesto dominicano sobre esas mismas rentas. Ninguna de esas páginas nombra el forex, los CFD ni los derivados, y este sitio no verificó cómo tributan las ganancias del forex en la República Dominicana (no verificado). Un contador puede orientar al lector en su caso.

Cómo empezar a operar forex desde República Dominicana
El orden importa aquí porque ningún texto de la SIMV que este sitio leyó trata el forex, y su aviso del 23 de febrero de 2023 pide comprobar el registro antes de participar.
- Compruebe la entidad con la que va a firmar en el registro público del regulador que la licenció; la herramienta de abajo da el registro.
- Practique con una cuenta demo antes de operar con dinero real.
- Calcule con la calculadora de forex el margen que exige su operación, el resultado posible y cuánto vale cada pip.
- Revise las advertencias que el regulador del país publica y guarde el contrato que firma.
- País del regulador
- Seychelles
- Registro público
- Registro de la FSA
Qué buscar: el nombre exacto de la entidad o su número de licencia
En Brókers regulados en República Dominicana encontrará la entidad que el sitio de esa firma asigna al país y si un registro público la confirma; este sitio no asigna entidades.